À partir du 1er septembre 2027, un freelance ou un micro-entrepreneur qui facture une entreprise française devra émettre une facture électronique transmise par une plateforme agréée, et déclarer à l’administration ses autres ventes (e-reporting). La franchise en base de TVA n’exonère pas de cette obligation. Depuis le 1er septembre 2026, vous devez déjà pouvoir recevoir des factures électroniques. Il vous reste donc quelques mois pour choisir un outil, mettre à jour vos modèles et revoir votre circuit de relance.
Ce qui change au 1er septembre 2027 pour un freelance
La réforme se déploie en deux temps et selon la taille de l’entreprise. Les micro-entreprises, donc les auto-entrepreneurs, sont dans la seconde vague, mais elles sont déjà concernées par la première.
Un calendrier en deux étapes
Selon la page calendrier d’impots.gouv.fr, la réforme suit deux dates. Chacune ajoute une obligation différente :
- 1er septembre 2026 : toutes les entreprises, quelle que soit leur taille, doivent recevoir leurs factures sous forme électronique ; les grandes entreprises et les ETI doivent aussi les émettre.
- 1er septembre 2027 : l’émission de factures électroniques et la transmission des données de transaction et de paiement deviennent obligatoires pour les PME et les micro-entreprises.
1er septembre 2027 : date à laquelle un micro-entrepreneur doit émettre ses factures B2B au format électronique et commencer l'e-reporting.
La franchise en base de TVA ne vous dispense pas
Beaucoup d’indépendants pensent échapper à la réforme parce qu’ils ne facturent pas de TVA. La DGFiP répond l’inverse : la réforme s’applique à tous les assujettis, redevables ou non, et le franchisé en base est un assujetti non redevable.
Vous êtes donc soumis à l’émission et à la réception de factures électroniques, ainsi qu’à la transmission de données à l’administration. C’est ce que précise la question dédiée aux micro-entrepreneurs franchisés en base, mise à jour le 28 septembre 2026.
Le PDF envoyé par mail ne suffit plus
Une facture électronique, au sens de l’article 289 bis du CGI, contient un socle de données structurées et passe par une plateforme agréée. Un PDF généré depuis un traitement de texte et envoyé par mail n’en est pas une, même s’il est numérique.
Concrètement, vous n’enverrez plus vous-même la facture à votre client professionnel. Votre plateforme la transmet à la sienne, qui peut être différente, et le format attendu est UBL, CII ou un format mixte (données structurées et image).
Quelles factures passent par une plateforme agréée ?
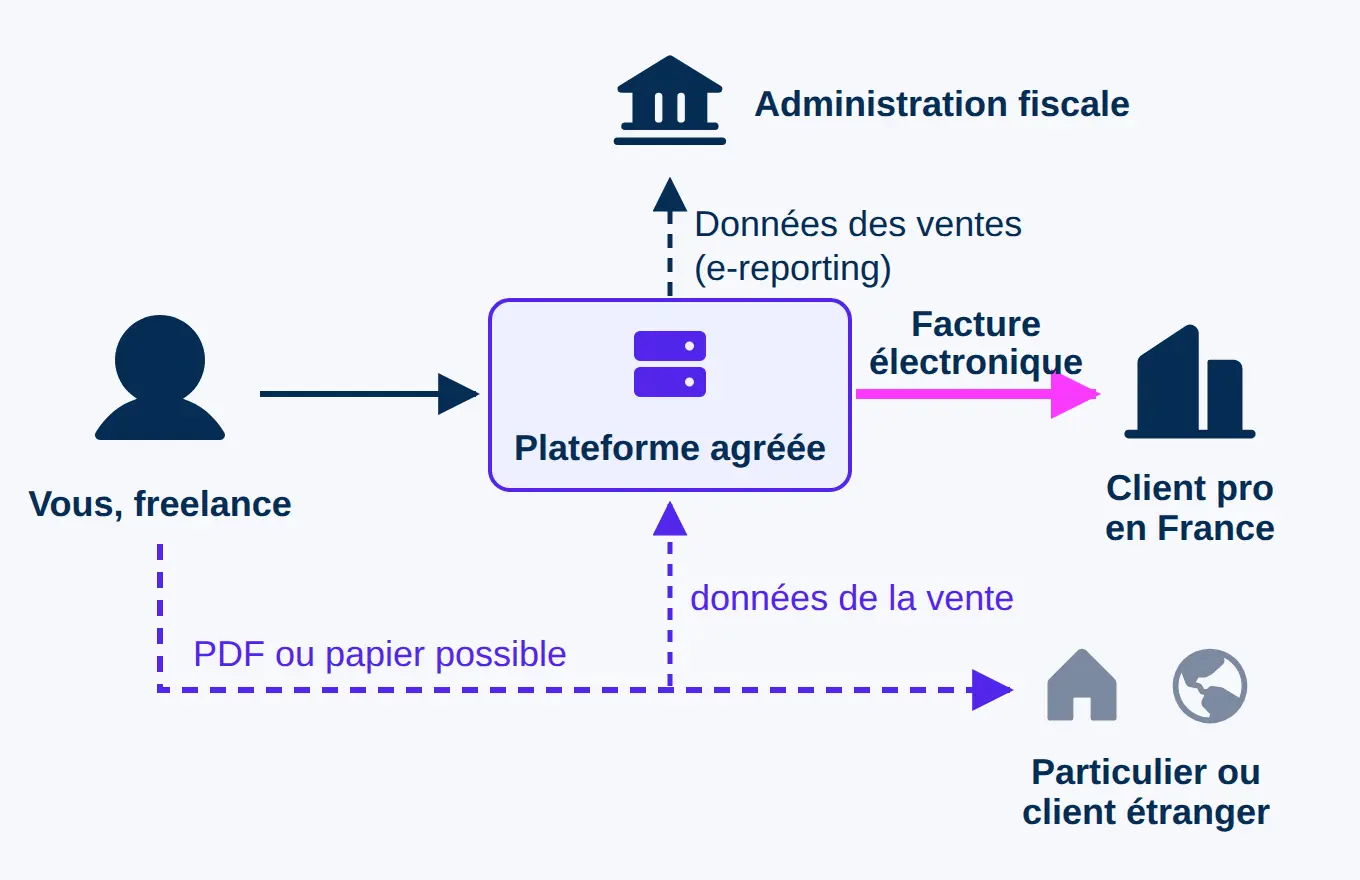
Tout dépend de votre client. Un freelance qui travaille pour des agences et des particuliers aura deux circuits différents à gérer à partir de 2027.
| Votre client | Ce que vous devez faire à partir du 01/09/2027 |
|---|---|
| Entreprise établie en France (agence, PME, ESN) | Facture électronique émise via une plateforme agréée |
| Particulier | Facture papier ou PDF possible, données transmises par e-reporting |
| Entreprise établie à l’étranger | Facture libre, données transmises par e-reporting |
| Administration publique | Facture électronique via Chorus Pro, déjà obligatoire |
Vos clients professionnels établis en France
C’est le cas le plus fréquent pour un freelance B2B : développeur en régie, consultant, rédacteur pour une agence. Chaque facture adressée à ces clients sera émise, transmise, reçue et conservée par l’intermédiaire de la plateforme agréée, comme le rappelle la fiche facturation de Service Public Entreprendre.
Particuliers et clients étrangers, le circuit de l’e-reporting
Une facture remise à un particulier ou à une entreprise étrangère n’a pas à être électronique. En revanche, les données de ces opérations sont transmises à l’administration, via la même plateforme : c’est l’e-reporting de transaction.
Pour les prestations de services, la DGFiP prévoit aussi un e-reporting de paiement, c’est-à-dire la transmission des montants encaissés. Pour un franchisé en base, elle parle de données de paiement à transmettre « éventuellement » : vérifiez votre cas avec le test en ligne d’impots.gouv.fr.
Facturer et relancer avec une facture électronique
Pour un indépendant, la réforme touche trois gestes quotidiens : rédiger la facture, suivre son paiement et fixer son prix. Les règles de fond, elles, ne changent pas.
Les nouvelles mentions à ajouter à vos modèles
Quatre mentions s’ajoutent aux mentions obligatoires pour les PME et micro-entreprises au 1er septembre 2027. Les voici, telles que les liste Service Public Entreprendre :
- le numéro Siren du client, s’il s’agit d’une entreprise ;
- l’adresse de livraison des biens, si elle diffère de l’adresse du client ;
- la nature des opérations : livraisons de biens, prestations de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous avez choisi cette option.
Si vous êtes en franchise, une autre mention évolue déjà : depuis le 1er septembre 2026, « TVA non applicable, art. 293 B du CGI » doit être remplacée par « TVA non applicable, art. L. 223 et s. du CIBS ». L’ancienne référence reste tolérée jusqu’au 31 décembre 2027, profitez du changement d’outil pour mettre vos modèles à jour.
Ce que la plateforme change à la relance
Une facture impayée reste une facture impayée : les délais de paiement, les pénalités de retard et l’indemnité forfaitaire de 40 € ne bougent pas avec la réforme. Votre procédure de relance de facture impayée garde donc les mêmes étapes et les mêmes courriers.
Ce qui change, c’est la preuve. La facture électronique transite par des plateformes qui en assurent la traçabilité, et la DGFiP présente le suivi du traitement des factures et le respect des délais de paiement comme des bénéfices attendus de la réforme. Vous saurez quand la facture a été transmise, au lieu de dépendre d’un mail peut-être resté dans les spams.
Deux réflexes à prendre pour vos relances :
- citez dans vos mails le numéro de facture et la date d’émission enregistrés par la plateforme, pas ceux d’un PDF retouché ;
- pour une erreur, émettez une facture rectificative par la plateforme (mention « annule et remplace la facture n°… », nouveau numéro) au lieu de renvoyer un PDF corrigé.
Intégrer le coût de l’outil dans votre TJM
Pour émettre, vous devez passer par une plateforme agréée, une entreprise privée immatriculée par l’État, que vous choisissez librement. Si vous utilisez déjà un logiciel de facturation, la DGFiP conseille de lui demander s’il est raccordé à une plateforme agréée.
Selon l’offre retenue, ce service peut avoir un coût, qui devient une charge fixe comme une autre. Ajoutez-le à vos frais professionnels avant de calculer votre TJM de freelance, surtout si vous facturez peu de missions par an.
Les sanctions prévues par la loi de finances pour 2026
L’article 123 de la loi de finances pour 2026 a relevé les amendes, détaillées dans l’actualité Service Public du 20 février 2026. Elles se lisent ainsi :
| Manquement | Amende |
|---|---|
| Facture non émise au format électronique | 50 € par facture, 15 000 € par an au plus |
| Données de transaction ou de paiement non transmises | 500 € par transmission, 15 000 € par an au plus |
| Aucune plateforme agréée pour recevoir ses factures | Mise en demeure de 3 mois, puis 500 €, puis 1 000 € tous les 3 mois |
Une première infraction n'est pas sanctionnée si elle est réparée spontanément ou dans les 30 jours suivant la demande de l'administration, sans autre infraction sur l'année et les trois années précédentes.
Préparer la bascule avant septembre 2027
Commencez dès maintenant, d’autant que la réception est déjà obligatoire. Voici l’ordre que nous conseillons :
- Choisissez une plateforme agréée dans la liste officielle publiée sur impots.gouv.fr, ou vérifiez que votre logiciel de facturation y est raccordé.
- Triez vos clients en trois groupes : entreprises françaises, particuliers, clients étrangers.
- Collectez le Siren de chaque client professionnel et ajoutez-le à votre fichier clients.
- Mettez à jour vos modèles avec les quatre nouvelles mentions et la référence au CIBS.
- Relisez vos contrats et CGV : la clause sur l’envoi des factures par mail devient obsolète pour vos clients B2B, pensez à l’adapter dans votre contrat de freelance.
- Testez un cycle complet avec un client avant septembre 2027 : émission, réception, paiement.
Si vous facturez surtout des particuliers, la facture peut rester en PDF, mais l’e-reporting vous concerne quand même. Dans les deux cas, la plateforme devient votre outil de facturation principal.

